Gute Immobilien finden weiterhin Kapital

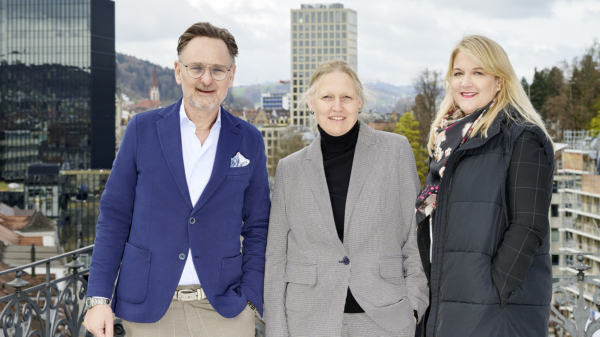
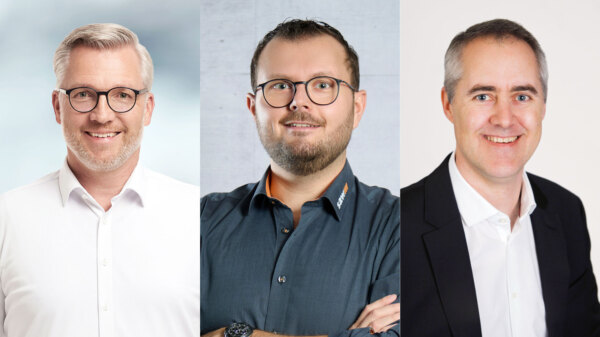
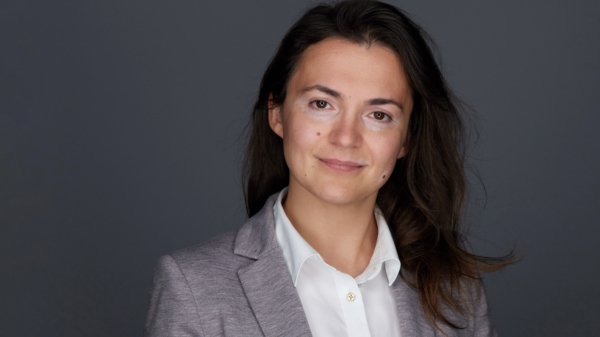
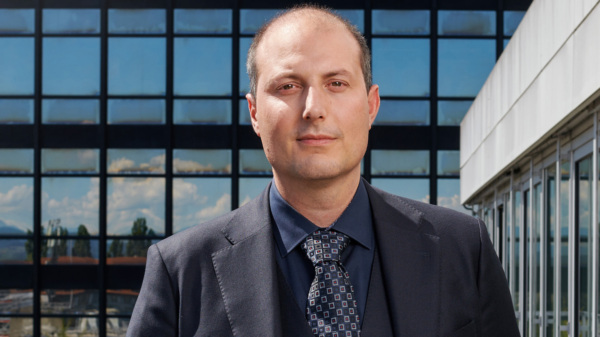
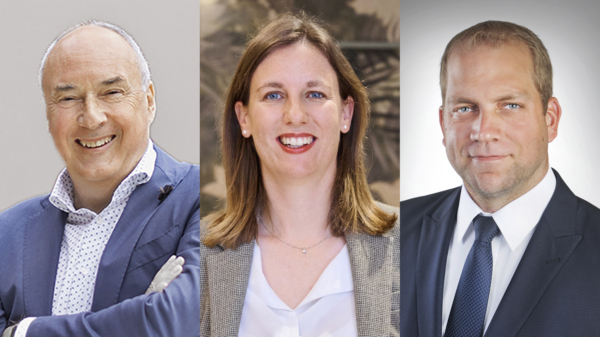
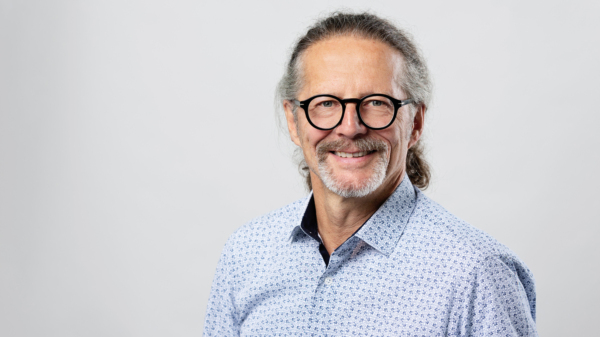
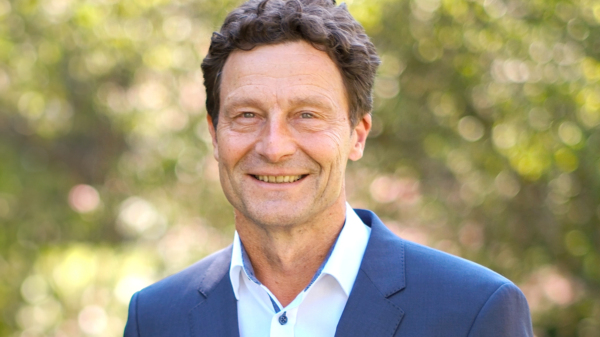
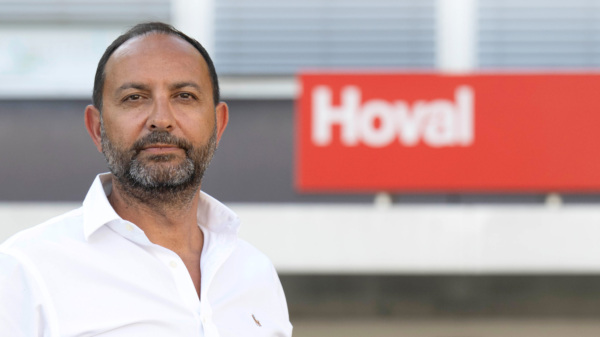
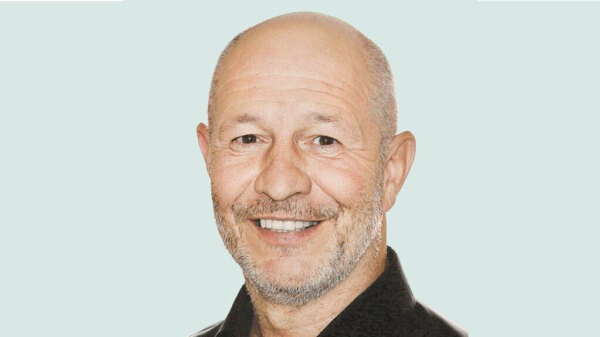
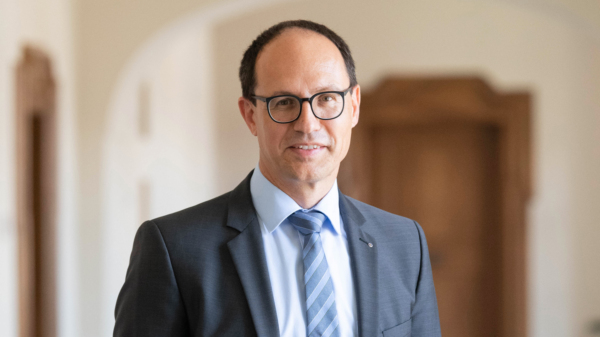
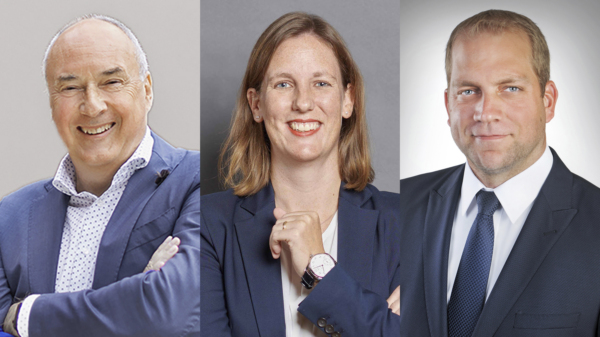
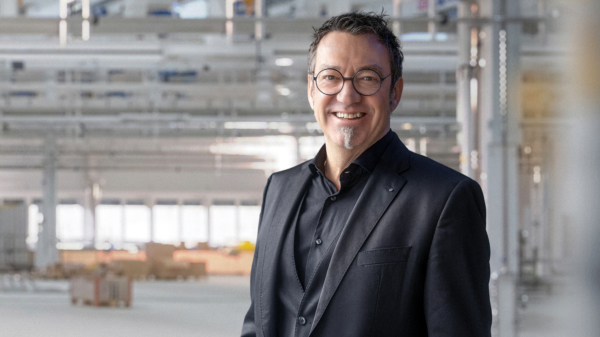
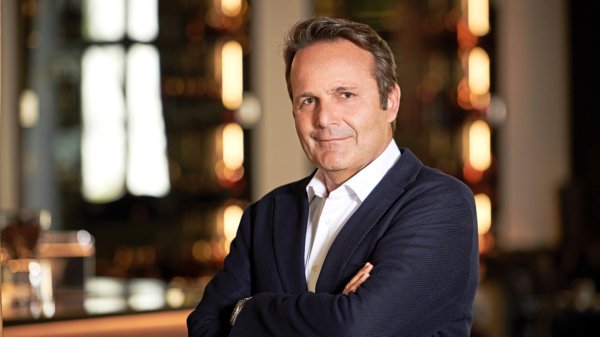
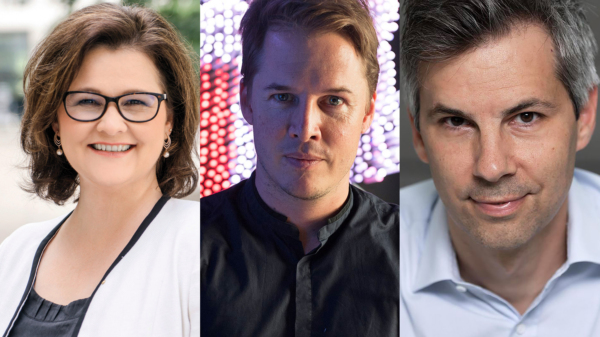
Der Immobilienboom ist einer selektiveren Phase gewichen. Im Kanton St.Gallen ist kein Kreditstopp erkennbar, doch Banken unterscheiden schärfer zwischen tragfähigen und spekulativeren Vorhaben. Simon Schier, Leiter Firmenkunden der Hypo Vorarlberg in St.Gallen, Mike Düsel, Leiter Firmenkunden und Mitglied der Geschäftsleitung der Alpha Rhein-tal Bank und Lorenz Titzler, Regionenleiter Firmenkunden der LLB Schweiz in St.Gallen, analysieren für den LEADER den hiesigen Markt.
«Kritisch wird es bei hoher Fremdfinanzierung, knapper Tragbarkeit oder Vermietungsrisiken.»
Kapital ist vorhanden, aber wählerischer
«Wir beobachten aktuell keinen grundsätzlichen Rückzug der Banken aus der Immobilienfinanzierung», beruhigt Lorenz Titzler gleich zu Beginn. Gestiegen seien aber die Anforderungen an Transparenz, Tragbarkeit und Projektqualität. Gute Chancen hätten Vorhaben mit nachvollziehbarer Nachfrage, soliden Eigenmitteln und überzeugendem Nutzungskonzept, insbesondere Wohnprojekte an attraktiven Lagen und Bestandsliegenschaften mit stabilen Mieterträgen.
Auch Simon Schier signalisiert Finanzierungsbereitschaft. Die Hypo Vorarlberg sei in St.Gallen auf Wachstum ausgerichtet. Anspruchsvoller geworden seien Promotionsprojekte. Absatzrisiken, schwächere Lagen und ambitionierte Preise rückten stärker in den Fokus. «Generell stellen wir fest, dass Renditeliegenschaften mit langfristig stabilen Mieterträgen derzeit auf eine höhere Finanzierungsbereitschaft stossen als klassische Promotionsvorhaben.»
Mike Düsel nimmt den Gesamtmarkt zurückhaltender wahr und stellt eine tendenziell rückläufige Finanzierungsbereitschaft fest. Im eigenen Marktgebiet bleibe seine Bank aktiv. Gute Chancen hätten Renditeobjekte an überzeugenden Mikrolagen sowie selbstgenutzte Objekte solider regionaler Unternehmen. «Kritisch wird es bei hoher Fremdfinanzierung, knapper Tragbarkeit oder Vermietungsrisiken.» Und: Bei Gewerbeimmobilien zähle die Drittverwendbarkeit.
Basel III macht hohe Belehnungen teurer
Seit dem 1. Januar 2025 gelten in der Schweiz die finalen Basel-III-Standards. Düsel sagt, die verfügbaren Kreditmittel seien eingeschränkt und ihre Allokation wichtiger geworden. Höher belehnte Renditeobjekte verursachten mehr Kosten für die Eigenmittelunterlegung. «Mir ist dabei wichtig, dass es sich bei diesem Umstand lediglich um eine Kostenverrechnung an die Kunden und nicht um eine Margenausweitung seitens der Bank handelt.» Bei Promotionsprojekten verlangt die Alpha Rheintal Bank Eigenmittel, realistische Preise, Vorverkäufe und Reserven.
Titzler verweist auf die objektspezifische Betrachtung von Finanzierungen. Bei Renditeliegenschaften zählen unter anderem Erträge und Tragbarkeit, bei Gewerbeobjekten Mieterstruktur, Vertragslaufzeiten und Drittverwendungsfähigkeit. «Insgesamt zeigt sich jedoch, dass eine hohe Objektqualität, solide Eigenmittel und ein professionelles Risikomanagement nach wie vor zu attraktiven Finanzierungslösungen führen können.»
Und Schier sieht die stärksten Auswirkungen ebenfalls bei risikoreicheren Finanzierungen. Bei Promotionsvorhaben beobachtet er steigende Kreditmargen und eine strengere Prüfung von Vermarktung, Vorverkäufen und Eigenkapital. «Bei Renditeliegenschaften und gut positionierten Gewerbeimmobilien hat sich wenig verändert.» Mehr Eigenkapital mache auch hier ein Vorhaben robuster und könne die Konditionen verbessern.
«Entscheidend ist die Zukunftsfähigkeit des Gebäudes.»
Wohnen bleibt stabil, Gewerbe wird selektiver
Simon Schier sieht bei Mehrfamilienhäusern dank hoher Nachfrage, tiefer Leerstände und stabiler Mieten die attraktivsten Rahmenbedingungen. «Moderne, gut erschlossene Büro- und Gewerbeflächen bleiben gefragt, ältere oder weniger gut gelegene Objekte geraten unter Druck.» Bei Verkaufsflächen erkennt er eine Zweiteilung: Gute Innenstadtlagen profitierten, schwächere Standorte müssten mit Leerständen rechnen.
Mike Düsel ergänzt: Mehr Eigenmittel verkleinerten bei Wohnrenditeliegenschaften den Käuferkreis und drückten auf die Gesamtrendite. «Stimmen Lage, Mietzins und Preis, ist der Markt dennoch intakt.» Ältere, schlecht unterhaltene Liegenschaften an mässigen Lagen fänden allerdings kaum Käufer. Im Industrie- und Gewerbesegment sieht er Chancen für breit nutzbare Objekte etablierter KMU; Verkaufsflächen beurteilt er wegen Onlinehandel und verändertem Konsumverhalten am kritischsten.
Lorenz Titzler bezeichnet den St.Galler Wohnungsmarkt als vergleichsweise stabil, betont aber regionale Unterschiede: «Gefragt sind gut erschlossene Standorte mit verlässlicher Nachfrage.» Bei Büroflächen hätten moderne und flexible Objekte die besten Aussichten. Im Industrie- und Gewerbesegment erkennt er Potenzial bei Produktions-, Logistik- und Dienstleistungsflächen. Verkaufslächen seien stark von Lage, Konzept und Kundenfrequenz abhängig.

Der Sanierungsplan zählt mehr als das Baujahr
Für Titzler sind Nachhaltigkeitsaspekte fester Bestandteil der Immobilienfinanzierung. Energieeffizienz, Sanierungsbedarf und langfristige Betriebskosten würden zunehmend berücksichtigt. «Entscheidend ist die Zukunftsfähigkeit des Gebäudes.» Ältere Liegenschaften erhielten nicht automatisch schlechtere Konditionen, sofern der Investitionsbedarf bekannt sei und eine Erneuerungsstrategie vorliege.
Ähnlich argumentiert Schier. Sanierungsbedarf könne Bewertung und Finanzierung beeinflussen. «Entscheidend ist jedoch letztlich nicht das Alter einer Liegenschaft, sondern ihre nachhaltige Marktgängigkeit und Werthaltigkeit.» Laufender Unterhalt und energetische Weiterentwicklung stärkten die Position.
Düsel lenkt den Blick auf die anstehenden Investitionen. Weniger ein Energielabel sei entscheidend als die Frage, welche Ausgaben in den nächsten zehn bis fünfzehn Jahren anfielen. «Ein gut unterhaltenes, älteres Gebäude an guter Lage kann aus Kreditsicht also besser sein als ein energetisch hervorragender Neubau an einem schlechten Standort.»
«Häufige Fehler sind eine knappe Kalkulation und zu optimistische Ertrags- oder Verkaufserwartungen.»
Reserven entscheiden über die Krisefestigkeit
Mike Düsel bezeichnet genügend Eigenmittel als entscheidenden Erfolgsfaktor. Die Finanzierung müsse Kostenüberschreitungen sowie höhere Zinsen oder tiefere Mieterträge verkraften. Seine Zusage fällt klar aus: «Wenn ein Projekt wirtschaftlich überzeugt, der Investor genügend Eigenmittel einbringt und die Finanzierung auch einem schlechteren Szenario standhält, fungieren wir als Regionalbank auch künftig sehr gerne als Finanzierungspartner.»
Simon Schier empfiehlt, Reserven einzuplanen und mehrere Szenarien durchzurechnen. «Häufige Fehler sind eine knappe Kalkulation und zu optimistische Ertrags- oder Verkaufserwartungen.» Eigenkapital, Liquidität, realistische Annahmen und eine passende Zinsstrategie bildeten das Fundament. Die Tragbarkeit werde in der Regel mit einem kalkulatorischen Zinssatz über dem aktuellen Marktzins geprüft. Zusätzliche Sicherheit könnten Festhypotheken schaffen.
Aus Sicht von Lorenz Titzler empfiehlt es sich, insbesondere Kostenplanung, Reserven sowie Vermarktungs- und Leerstandsrisiken sorgfältig zu berücksichtigen. Projekte sollten Kostensteigerungen, Terminverschiebungen und Marktveränderungen verkraften. «Wichtig sind solide Eigenmittel, Flexibilität und ein frühes, transparentes Gespräch mit der Bank.» Gerade bei grösseren Vorhaben trage sorgfältige Vorbereitung zum langfristigen Erfolg bei. Kapital bleibt verfügbar, fliesst aber gezielter zu Projekten, deren Qualität sich auch im schlechteren Szenario bewährt.
Das Fazit der drei Bankiers ist klar: Im St.Galler Immobilienmarkt fehlt es nicht an Kapital, sondern an Spielraum für schwach kalkulierte Projekte. Finanzierbar bleibt, was auch bei höheren Kosten, tieferen Erträgen oder Verzögerungen trägt. Wer realistisch plant, genügend Eigenmittel einbringt und Sanierungen vorausschauend angeht, findet auch weiterhin einen Finanzierungspartner.
Text: Stephan Ziegler
Bild: zVg