Attraktiv, aber anspruchsvoller

Der Immobilienmarkt im Kanton präsentiert sich 2026 robust. Die Bevölkerung wächst, die Nachfrage nach Wohnraum bleibt hoch und das Zinsumfeld unterstützt Investitionen. Gleichzeitig hat sich die konjunkturelle Lage eingetrübt, die Bautätigkeit zieht wieder an und bei älteren oder schlecht gelegenen Objekten steigt der Erneuerungsdruck. Der Markt bietet damit weiterhin Chancen, verlangt aber eine wesentlich genauere Auswahl als noch vor einigen Jahren.
Ende 2025 lebten gemäss provisorischen Zahlen 543’913 Personen im Kanton St.Gallen. Das waren 3877 oder 0,7 Prozent mehr als ein Jahr zuvor. Auch wenn sich das Bevölkerungswachstum gegenüber den besonders dynamischen Vorjahren etwas abgeschwächt hat, bleibt die demografische Entwicklung eine tragende Stütze des Wohnungsmarkts.
Mitte 2025 standen kantonsweit 3760 Wohnungen leer. Die Leerwohnungsziffer sank leicht auf 1,37 Prozent und lag damit über dem Schweizer Durchschnitt von 1,0 Prozent. Der kantonale Mittelwert verdeckt allerdings grosse regionale Unterschiede: In den Wahlkreisen Wil, Sarganserland und Werdenberg lag die Quote bereits unter einem Prozent. Besonders angespannt ist der Markt im Linthgebiet, wo im Frühjahr 2026 fast neun Suchende auf eine ausgeschriebene Mietwohnung kamen. Im kantonalen Durchschnitt waren es zwei bis drei.
Wohnimmobilien bleiben das attraktivste Segment, vorausgesetzt Lage, Produkt und Kaufpreis stimmen.
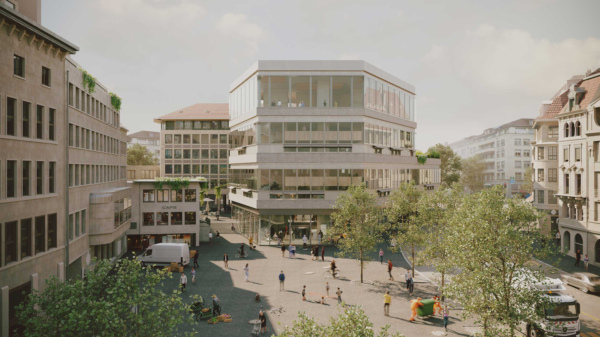
Anders präsentiert sich die Stadt St.Gallen.
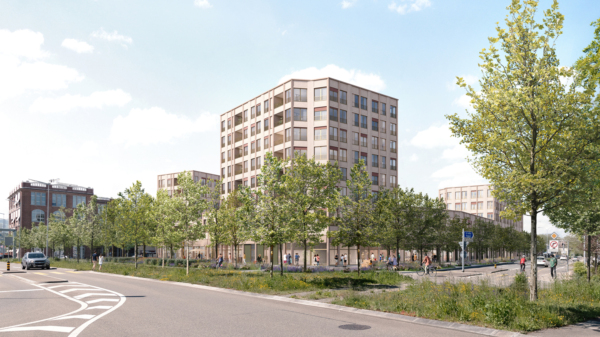
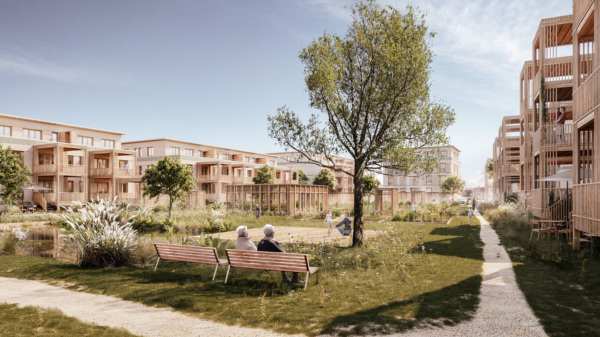
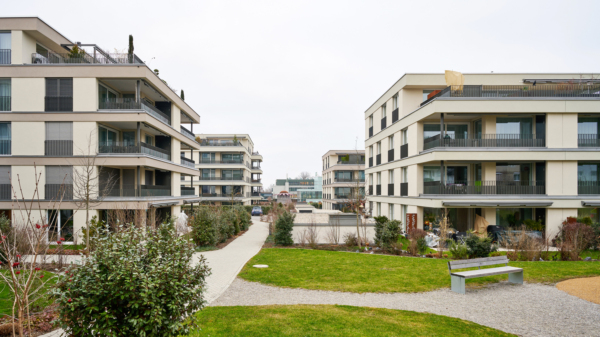
Dort lag die Leerwohnungsziffer 2025 bei rund 2,3 Prozent. Das ist jedoch nur bedingt ein Zeichen für ein Überangebot. Ein grosser Teil des Leerstands entfällt auf ältere Wohnungen, die hinsichtlich Grundriss, Energieverbrauch, Ausstattung oder Lage nicht mehr der heutigen Nachfrage entsprechen. Gleichzeitig sind moderne Eigentumswohnungen und zeitgemässe Mietwohnungen stark gesucht. Für Investoren liegt hier eine der interessantesten Chancen: in der Sanierung, Verdichtung und Neupositionierung bestehender Liegenschaften.
Die Auswahl an ausgeschriebenen Mietwohnungen hat sich im Kanton innerhalb von fünf Jahren mehr als halbiert. Im ersten Quartal 2026 lag die Angebotsquote bei 4,3 Prozent des Bestands. Die Angebotsmieten stiegen gegenüber dem Vorjahr qualitätsbereinigt um 2,4 Prozent. Gefragt sind vor allem gut erschlossene, energieeffiziente Wohnungen mit funktionalen Grundrissen. Kleinere und mittelgrosse Einheiten profitieren zusätzlich vom Trend zu kleineren Haushalten.
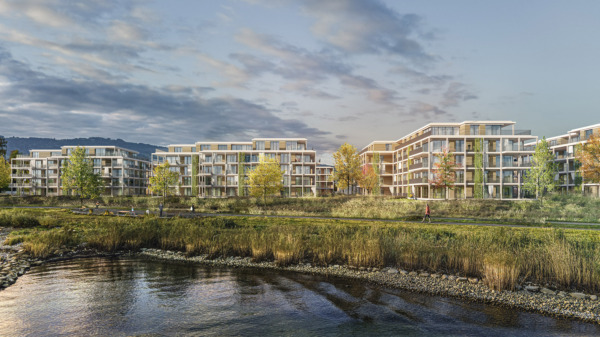
Der Neubau reagiert inzwischen auf die Knappheit.
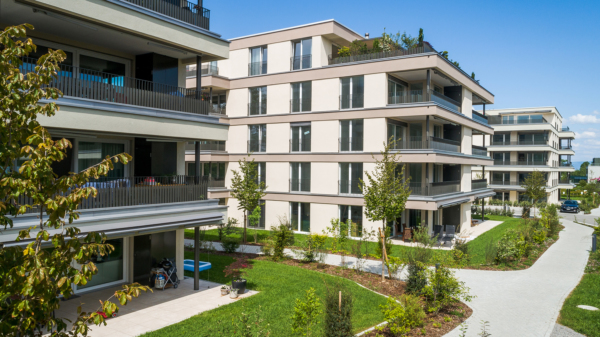
Im Jahr 2025 wurden kantonsweit 2274 neue Mietwohnungen bewilligt, rund 675 mehr als im Durchschnitt der vergangenen zehn Jahre. Die Projekte konzentrieren sich auf die Regionen St.Gallen, Rheintal, Linthgebiet und Wil. Das zusätzliche Angebot dürfte den Markt zwar nicht grundsätzlich drehen, kann aber in einzelnen Gemeinden und Preissegmenten zu einer stärkeren Konkurrenz führen. Wer neu baut, sollte deshalb nicht mit einer pauschalen Wohnungsnot kalkulieren, sondern Nachfrage, Kaufkraft und bereits geplante Projekte auf Gemeindeebene prüfen.
Auch Wohneigentum bleibt knapp. Im ersten Quartal 2026 waren lediglich rund drei Prozent der Eigentumswohnungen und 1,5 Prozent der Einfamilienhäuser zum Verkauf ausgeschrieben. Die Preise für Eigentumswohnungen stiegen innerhalb eines Jahres um 4,3 Prozent, jene für Einfamilienhäuser im mittleren Segment um 2,5 Prozent. Besonders dynamisch entwickelten sich Eigentumswohnungen in der Region und in der Stadt St.Gallen sowie im Linthgebiet. Das Preiswachstum dürfte sich allerdings verlangsamen, weil die Tragbarkeit für immer mehr Haushalte zur Grenze wird.
Für Wohnrenditeliegenschaften bleiben die Rahmenbedingungen günstig. Die durchschnittliche Bruttoanfangsrendite für Mehrfamilienhäuser sank 2025 im Kanton St.Gallen von 4,4 auf 4,1 Prozent, lag damit aber weiterhin leicht über dem Schweizer Durchschnitt von 3,9 Prozent. Der SNB-Leitzins von null Prozent begünstigt die Finanzierung und macht Immobilien gegenüber festverzinslichen Anlagen wieder attraktiver. Ein Teil dieses Vorteils ist jedoch bereits in die höheren Kaufpreise eingeflossen. Weitere Wertsteigerungen dürfen deshalb nicht als selbstverständlich vorausgesetzt werden.
Der Kanton St.Gallen ist weder ein einheitlicher Immobilienmarkt noch einfach eine günstigere Alternative zu Zürich.
Deutlich selektiver ist der Markt für Geschäftsliegenschaften.
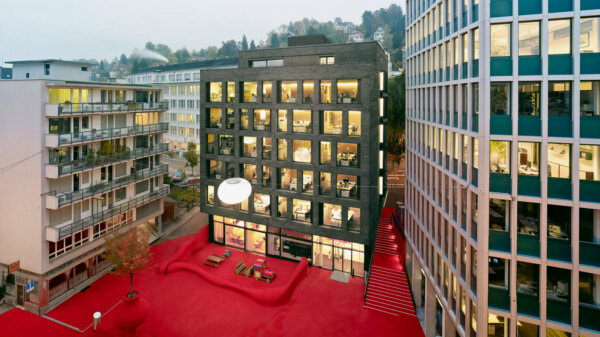
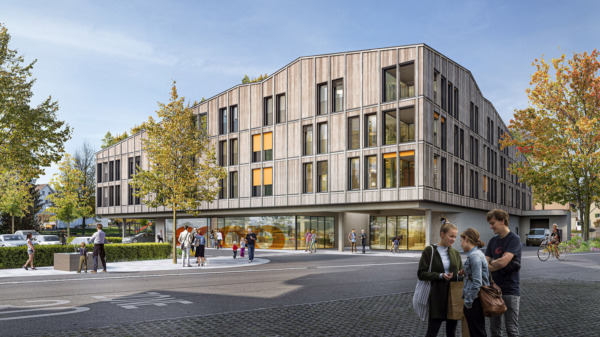
Das Angebot an Büroflächen ist zwar zurückgegangen und liegt im langjährigen Vergleich auf einem tiefen Niveau. Trotzdem lagen die Angebotsmieten Ende 2025 leicht unter dem Vorjahreswert und bewegen sich bereits seit 2021 weitgehend seitwärts. Entscheidend sind eine gute Erreichbarkeit, flexible Flächen, ein zeitgemässer Ausbau und eine hohe Energieeffizienz. Ältere Bürobauten an peripheren Standorten bleiben schwierig und lassen sich häu-fig nur mit Investitionen, mietfreien Zeiten oder Beiträgen an den Mieterausbau vermarkten.
Bei Verkaufsflächen ist die Lage noch anspruchsvoller. Der Onlinehandel, der Einkaufstourismus und die zurückhaltende Konsumstimmung belasten insbesondere das Non-Food-Segment. Tragfähig bleiben vor allem stark frequentierte Zentrumslagen, Nahversorgung, Lebensmittelhandel und klar profilierte Nutzungskonzepte. Klassische Ladenflächen an Nebenlagen gehören dagegen zu den grössten Risiken des Markts.
Industrie- und Gewerbeimmobilien profitieren grundsätzlich von der starken industriellen Basis des Kantons und von gut erschlossenen Standorten entlang der Verkehrsachsen. Die exportorientierten Unternehmen stehen jedoch unter konjunkturellem Druck. Spekulative Neubauten ohne gesicherte Nutzer sind deshalb riskant. Interessant bleiben langfristig vermietete Produktions-, Labor-, Logistik- und Gewerbeflächen, die flexibel genutzt oder bei einem Mieterwechsel ohne unverhältnismässige Kosten angepasst werden können.
Weitere Risiken liegen in den weiterhin steigenden Baukosten, im energetischen Sanierungsbedarf älterer Gebäude und in langwierigen Planungs- und Bewilligungsverfahren.
Der seit Juni 2026 geltende Nachtrag zum kantonalen Planungs- und Baugesetz verbessert zwar die Rechtssicherheit während der laufenden Ortsplanungsrevisionen. Einsprachen, knappe personelle Ressourcen und schwer mobilisierbare Grundstücke können Projekte dennoch verzögern.
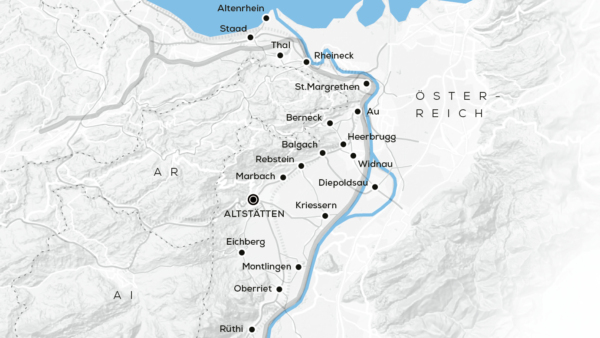
Der Kanton St.Gallen ist somit weder ein einheitlicher Immobilienmarkt noch einfach eine günstigere Alternative zu Zürich. Das Linthgebiet entwickelt sich zunehmend zum Erweiterungsraum des Wirtschaftsraums Zürich. Wil profitiert von seiner Lage zwischen St.Gallen und Winterthur. Das Rheintal und Werdenberg verbinden Wohnqualität mit einer starken industriellen Basis, reagieren aber empfindlicher auf die Exportkonjunktur. Das Sarganserland weist einen ausgeprägten Nachfrageüberhang auf, während das Toggenburg mit tieferen Einstiegspreisen lockt, dafür aber weniger liquide Märkte bietet. In der Stadt St.Gallen wiederum liegt das grösste Potenzial in der Erneuerung und Aufwertung des Bestands.
Für Investoren lautet die Schlussfolgerung deshalb: Wohnimmobilien bleiben das attraktivste Segment, vorausgesetzt Lage, Produkt und Kaufpreis stimmen. Gute Chancen bieten energieeffiziente Mietwohnungen, altersgerechte Angebote, kleinere Haushaltsgrössen und die Aufwertung bestehender Liegenschaften. Bei Büro-, Verkaufs- und Industrieflächen sollten dagegen langfristige Mietverträge, Drittverwendungsfähigkeit und eine konservative Finanzierung im Vordergrund stehen.
Der St.Galler Immobilienmarkt bietet 2026 weiterhin solide Ertragschancen. Rendite entsteht jedoch immer weniger allein durch das allgemeine Marktwachstum. Sie entsteht durch genaue Standortkenntnis, realistische Kalkulationen und Immobilien, die auch in zehn oder zwanzig Jahren noch gebraucht werden.
Text: Stephan Ziegler
Bild: zVg